


FR
L'IA va nous tuer dans 10 ans, mais le marché obligataire le fera « la semaine prochaine », déclare un stratège alors que les rendements des bons du Trésor atteignent leur plus haut niveau en 24 ans
Les rendements des obligations du Trésor à 10 et 30 ans ont atteint jeudi leur plus haut niveau depuis 2002, et Eric Wallerstein, stratège de marché du Clocktower Group, prévient que le marché obligataire représente une menace plus importante que le risque lié à l'intelligence artificielle des années plus tard.
Une menace plus importante que l'IA
Wallerstein, dans un billet sur X, a déclaré que les craintes de voir l'IA tuer l'humanité dans 10 ans n'auront pas d'importance, puisque « le marché obligataire va nous tuer la semaine prochaine ».
L'investisseur chevronné Peter Schiff a noté que la dette nationale n'était que de 6 billions de dollars en 2002 et qu'avec un rendement du Trésor à 10 ans de 5,33 %, elle aurait coûté 319,8 milliards de dollars par an.
Sur la dette actuelle de plus de 40,1 billions de dollars, selon lui, cela coûterait « 2,14 billions de dollars par an, soit plus que la sécurité sociale ».
L'assurance inhabituelle du FMI
L'économiste Mohamed El-Erian a déclaré que la décision du FMI de publier une déclaration rassurant le public sur le fait que les marchés obligataires sont en ordre était inhabituelle et risquait de soulever plus de questions qu'elle n'y apportait de réponses.
Ce commentaire est intervenu après que la directrice de la communication du FMI, Julie Kozack, a déclaré jeudi aux journalistes que les marchés obligataires du monde entier « continuaient de fonctionner de manière ordonnée ».
Un déséquilibre entre l'offre et la demande, et pas seulement la politique de la Fed
El-Erian a également ajouté que les commentaires des responsables de la Réserve fédérale avaient pris un ton belliciste, mais pas aussi agressif que les prix actuels des marchés.
Il a plutôt souligné l'écart croissant entre la hausse de l'offre de bons du Trésor et la baisse de la demande des acheteurs traditionnels à long terme, affirmant que la récente hausse des rendements avait dépassé ce déséquilibre, une dynamique qu'il a liée au rôle croissant des fonds spéculatifs sur le marché.
Jim Cramer, de CNBC, a demandé si une « compression à découvert des obligations » pourrait commencer, citant les commentaires du vice-président de la Fed Philip Jefferson selon lesquels lui et ses collègues « devront se faire leur propre jugement, ce qui peut prendre plus de temps » avant de modifier la politique monétaire.
Ce que la hausse des rendements signifie pour les actions
Jurrien Timmer, directeur de la macroéconomie mondiale chez Fidelity Investments, a déclaré que la hausse des rendements exerce généralement une pression sur les valorisations des actions, mais que la forte croissance des bénéfices pourrait atténuer le choc.
Il a noté que si le rendement à 10 ans atteint 6 %, un modèle de valorisation de la Fed suggère que les actions devraient être cotées à 16 fois les bénéfices, contre environ 19 à 20 fois aujourd'hui, une baisse que la croissance à deux chiffres des bénéfices pourrait aider à compenser.
Au moment de la rédaction de cet article, le rendement des bons du Trésor à 10 ans s'élevait à 5,252 % et celui à 30 ans à 5,629 %, soit leur plus haut niveau depuis mai et juin 2002, respectivement.
Evolution des cours : L'ETF d'obligations du Trésor à 7-10 ans iShares (NASDAQ : IEF) a clôturé en baisse de 0,01 % jeudi à 89,30$ et a augmenté de 0,01 % à 89,31$ dans le cadre de transactions prolongées. L'ETF d'obligations du Trésor à 20 ans et plus iShares (NASDAQ : TLT) a clôturé en baisse de 0,09 % à 77,71$ et a chuté de 0,1 % à 77,70$ en dehors des heures de bureau.
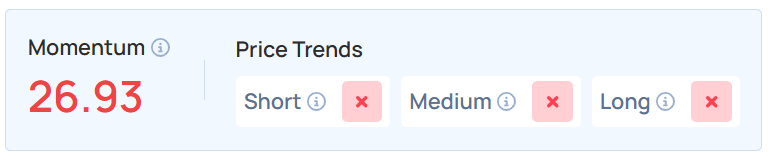
Le classement de Benzinga Edge indique que l'ETF obligataire à 7 à 10 ans a un score Momentum au 26e centile et une tendance de prix négative à court, moyen et long terme.
Voir plus : Les meilleures actions Momentum
Avertissement : Ce contenu a été partiellement produit à l'aide d'outils d'IA et a été révisé et publié par les éditeurs de Benzinga.
Crédit photo : Shutterstock/ Andrii Yalanskyi